912 字
5 分钟
【概统】第六章整理
2024-12-12

数理统计基本概念#

部分估计整体。

可以参考:Jiepeng’s notes(Chapter 6 统计量与抽样分布)


目录


样本方差S2S^2定义为1n−1∑i=1n(Xi−Xˉ)2,{1\over {n-1} }{\sum_{i=1}^n (X_i - \bar{X})^2 },n是样本个数。

注意: [/media/gaitong/13.png] 注意区别于总体方差!(总体方差是σ2=Var(X)\sigma ^2 = Var(X))

所以易知:

  • 样本标准差:SS
  • 总体标准差:σ\sigma

样本方差的标准化形式: ∑i=1n(Xi−Xˉ)2σ2{\sum_{i=1}^n(X_i - \bar{X})^2\over \sigma^2} 样本数据与总体均值的偏差: ∑i=1n(Xi−μ)2σ2{\sum_{i=1}^n(X_i - \mu)^2\over \sigma^2}


数理统计基本概念#

随机样本与统计量——抽样#

[/media/gaitong/2.png] 重要:样本数字特征概念VS总体数字特征概念的区分 :[/media/gaitong/1.png] 样本总体方差估计:用S2S^2或者B2B_2,前者更加适合,因为是无偏估计。

三类抽样分布#

χ2\chi^2分布, t-分布, F分布

卡方分布#

  • 由定义,若XiX_i相互独立且XiX_i~N(0,1)N(0,1),则χn2=∑i=1nXi2\chi_n^2 = \sum_{i=1}^n X_i^2
    • 因此有(标准化相关):若XiX_i~N(μ,σ2)N(\mu,\sigma^2),则χn2=∑i=1n(Xi−μ)2σ2=∑i=1n(Xi−μ)2σ2\chi_n^2 = {\sum_{i=1}^n (X_i - \mu)^2\over \sigma^2} = \sum_{i=1}^n {(X_i - \mu)^2\over \sigma^2}
  • 期望为nn,方差为2n2n
  • yy的含义是服从χ2\chi^2分布的随机变量,即χ2\chi^2 ~ χ2(n)\chi^2 (n)中的χ2\chi^2
  • 可加性(独立)
  • χa2\chi_a ^2为χ2(n)\chi^2 (n)分布的上α\alpha分位数
  • 很多分布都可以转化为χ2\chi^2分布,或利用χ2\chi^2分布来求解
  • 与标准正态分布(转换)息息相关
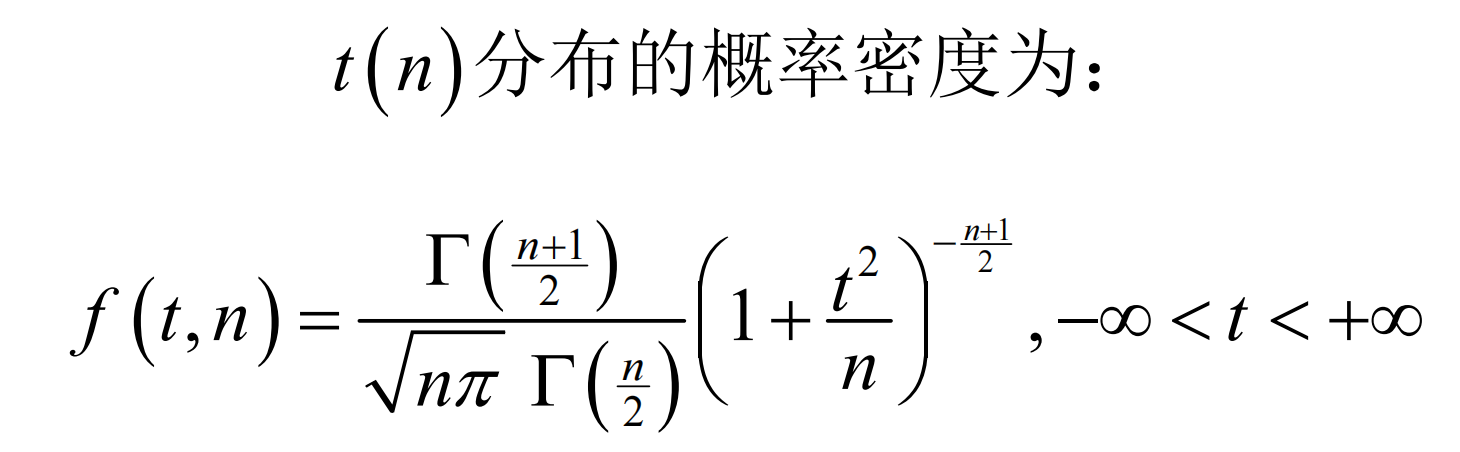
  • 概率密度: [/media/gaitong/3.png]

t分布#

  • 定义:X∼N(0,1)X\sim N(0,1),Y∼χ2(n)Y\sim \chi^2(n),且X,YX,Y相互独立,则T=XY/nT = {X\over \sqrt{Y/n}}称T∼t(n)T\sim t(n)
  • tαt_{\alpha}为t(n)t(n)分布的上α\alpha分位数
    • tα(n)=−t1−α(n)t_\alpha(n) = - t_{1-\alpha}(n)
  • 概率密度: /media/gaitong/4.png

F分布#

  • 定义:X∼χ2(n1),Y∼χ2(n2)X\sim \chi^2(n_1), Y\sim \chi^2(n_2),二者独立,则F=X/n1Y/n2F = {X/n_1\over Y/n_2}称F∼F(n1,n2)F\sim F(n_1, n_2)
  • n1n_1第一自由度,n2n_2第二自由度
  • Fα(n1,n2)F_\alpha (n_1,n_2)为F(n1,n2)F(n_1,n_2)分布的上α\alpha分位数
  • Fα(n1,n2)=F1−α−1(n2,n1)=1F1−α(n2,n1)F_\alpha (n_1,n_2) = F_{1-\alpha} ^{-1} (n_2,n_1) = {1\over F_{1-\alpha}(n_2,n_1)}
    • 若F∼F(n1,n2)F\sim F(n_1,n_2),则1F∼F(n2,n1){1\over F}\sim F(n_2,n_1)
  • 概率密度: [/media/gaitong/5.png]
  • 当n>45n > 45时,tα(n)≈zαt_\alpha(n) \approx z_\alpha

正态总体下的抽样分布#

  • 若Xi∼N(μ,σ2),XˉX_i\sim N(\mu,\sigma^2),\bar{X}是样本均值,S2S^2是样本方差
    • Xˉ∼N(μ,σ2n)\bar{X}\sim N(\mu,{\sigma^2\over n})(由独立分布的中心极限定理可推)
      • (推导:Xˉ=1n∑i=1nXi\bar{X} = {1\over n}\sum_{i=1}^n X_i,再利用方差和期望计算性质来求:)
      • E(Xˉ)=E(1n∑i=1nXi)=1n∑i=1nE(Xi)=1n×n×μ=μE(\bar{X}) = E({1\over n}\sum_{i=1}^n X_i) = {1\over n}\sum_{i=1}^nE(X_i) = {1\over n}\times {n\times \mu} = \mu
      • D(Xˉ)=D(1n∑i=1nXi)=1n2∑i=1nD(Xi)=1n2×n×σ2=σ2nD(\bar{X}) = D({1\over n}\sum_{i=1}^n X_i) = {1\over n^2}\sum_{i=1}^nD(X_i) = {1\over n^2}\times n\times \sigma^2 = {\sigma^2 \over n}
      • 两个结论和服从分布一定要牢记
    • (n−1)S2σ2∼χ2(n−1){(n-1)S^2 \over \sigma^2}\sim \chi^2(n-1)(怎么推)
      • E(S2)=E(1(n−1)∑i=1n)(Xi−Xˉ)2E(S^2) = E({1\over (n-1)}\sum_{i=1}^n)(X_i - \bar{X})^2
        • =1n−1∑i=1nE(Xi2−Xˉ2)= {1\over n-1}\sum_{i=1}^n E(X_i ^2 - \bar{X}^2)
        • =1n−1= {1\over n-1} (∑i=12E(Xi2)−nE(Xˉ2))(\sum_{i=1}^2 E(X_i ^2) - nE(\bar{X}^2))
        • =1n−1(∑i=1n(σ2+μ2)−n(σ2n+μ2))= {1\over n-1}(\sum_{i=1}^n (\sigma^2 + \mu^2) - n({\sigma^2 \over n} + \mu^2))
        • =σ2= \sigma^2
      • D(S2)=2σ4n−1D(S^2) = {2\sigma^4\over n-1}
        • 推导:
        • 从(n−1)S2σ2∼χ2(n−1){(n-1)S^2 \over \sigma^2}\sim \chi^2(n-1)出发,知D((n−1)S2σ2)=σ2n−1D({(n-1)S^2 \over \sigma^2}) = {\sigma^2 \over{n-1}}
        • 因此把DD里面常数提取出来就得到结果。
  • Xˉ\bar{X}与S2S^2相互独立
  • tt分布:Xˉ−μS2/n=Xˉ−μS/n∼t(n−1){\bar{X} - \mu \over \sqrt{S^2 / n}} = {\bar{X} - \mu \over S/\sqrt{n}} \sim t(n-1)

(n−1)S2σ2∼χ2(n−1){(n-1)S^2 \over \sigma^2}\sim \chi^2(n-1)为什么是χ2(n−1)\chi^2(n-1)而不是χ2(n)\chi^2(n)

有没有发现和S2S^2相关的一般都带点n−1n-1

例题: [/media/gaitong/8.png] 解释:

第一问由S2S^2的分布结论直接推出。Xˉ\bar{X}看起来很陌生,实际上可以转化为S2S^2的公式 第二问就更熟悉了,服从χ2\chi^2分布章节的第一点结论(正态分布标准化)

[/media/gaitong/10.png][/media/gaitong/11.png] [/media/gaitong/12.png] 这里的Sw2S_w ^2称为X,YX,Y的组内方差,一般形式有:Sw2=∑i=1n(ni−1)Si2∑i=1n(ni−1)S_w ^2 = {\sum_{i=1}^n (n_i-1) S_i^2\over \sum_{i=1}^n(n_i-1)} 例题: [/media/gaitong/14.png] (1)利用公式结论,用Xˉ,Yˉ,S1\bar{X},\bar{Y},S_1来表示tt分布公式里的标准变量,然后代入标准公式,与(1)题干公式比较,得到a,k的值(化归,标准化比较) 注意n是有具体值的 (2)思路同(1),也是化归+代入,注意最后F的两个参数n1,n2n_1,n_2不要写反!

【概统】第六章整理
https://herobrine101.top/posts/概统第六章整理/
作者
TillyEndless
发布于
2024-12-12
许可协议
CC BY-NC-SA 4.0